現在の米国経済と市場は、歴史的にも珍しい
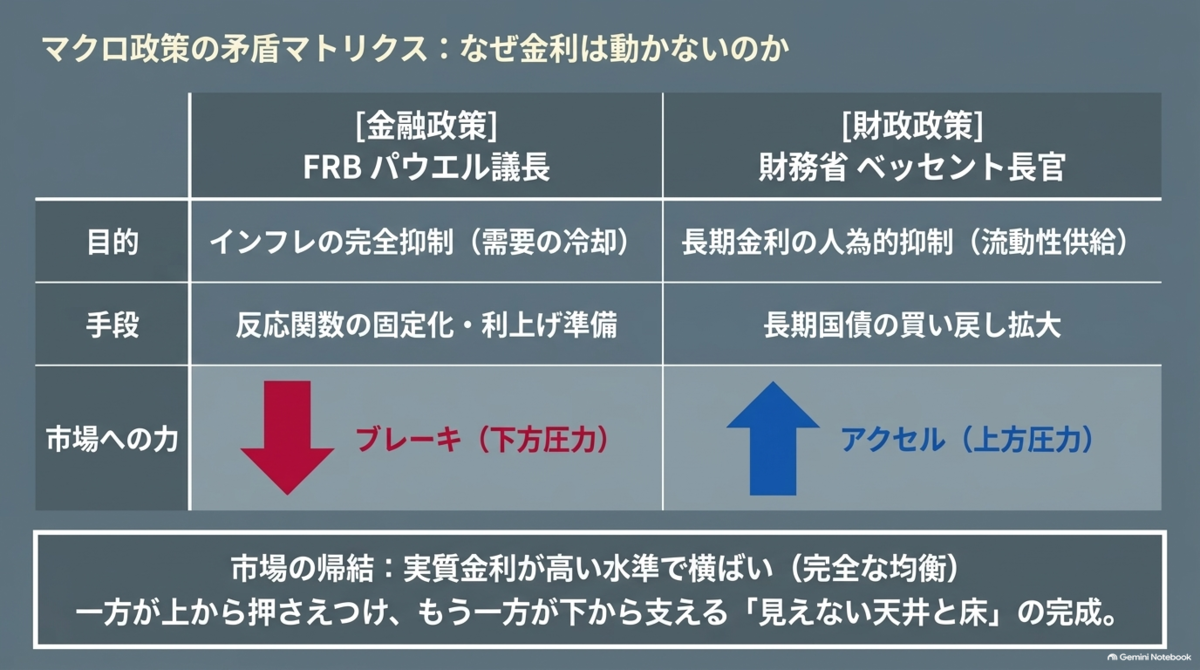
マクロ経済における金融政策(中央銀行)と財政施策(財務省)が露骨な逆方向のベクトルを向く「政策ダイバージェンス」状態になっているらしい。
・運転席に座るドライバーであるウォーシュ議長が、形相を変えてブレーキを床まで全力で踏み込んでいる。
・しかし同時に、助手席のベッセント長官は運転手の足の上からアクセルペダルをベタ踏みしている。
そんな状況である。
この矛盾が市場の価格形成メカニズムを麻痺させ、AI半導体の需要が未曾有の領域であるにも関わらず株式市場を停滞させている。
SP500はジワ上げこそしているものの、NASDAQやSOX指数と比べると長期間ヨコヨコである。
やたらプライドが高いウォーシュ議長が、就任いきなりで金融政策における妥協を排除する宣言を出した
ジャクソンホール会議におけるウォーシュFRB議長の声明は、もはや単なる政策方針の発表ではなく「中央銀行としてのメンツをかけた決意表明」であった。
https://jp.reuters.com/markets/japan/V3RVCFJ3BRIERPKBJSUKOZX7KA-2026-08-28/
彼の背後にあるのは、インフレ率が目標の2%を上回り続けている「65ヶ月(5年以上)」という、機関としての痛恨の失敗である。
この「信認(クレディビリティ)への汚点」を拭い去るため、議長は極めて硬直的な戦略を採用した。
・ 議長はあえて自らの裁量の余地を削ぎ落とした。次の消費者物価指数CPIが強く出れば、自動的に利上げを選択するとほぼ宣言したに等しい。
あまりにもはっきりと方針を示すことで「自身の言葉を裏切ればFRBの信頼が完全に崩壊するという背水の陣を敷く」ことにより市場に本気度を突きつけた。
ウォーシュはプライドが高いタイプであり、前回FOMC後の会見で信認を失った(と評価された)ことが許せなかったのだろう。だから信認回復と引き換えにカードを切った。FOMCの中心メンバーであるウィリアムズやウォーラーは直近2ヶ月のインフレ低下に対して金利据え置きに自信を深めているように見える… https://t.co/CDdgZCK4Ve
— Masa (@Masa_Aug2020) 2026年8月29日
ウォーシュはプライドが高いタイプであり、前回FOMC後の会見で信認を失った(と評価された)ことが許せなかったのだろう。だから信認回復と引き換えにカードを切った。FOMCの中心メンバーであるウィリアムズやウォーラーは直近2ヶ月のインフレ低下に対して金利据え置きに自信を深めているように見えるが、ウォーシュは基調的なインフレが大きく改善したようには見えないと言い切った。9月FOMCまでにCPI/PPIがあと一回発表されるが、どのような数字が出れば基調的に大きく改善されたと判断できるのか。大きな変化がない中で金利を据え置けば、再度ウォーシュの言葉の重みが疑われる。
さすがにここまで言われると市場も反応が変わる。
市場はこの不退転の決意を即座に織り込んだ。
2年債利回りが選挙以来の最高水準まで跳ね上がったという事実は、投資家がウォシュ議長の「ブレーキ」を本物だと認識したということだ。
これはベッセント財務長官がインフレを促す行動(疑似QE、ツイストオペ)をしていることにブチギレた結果かもしれない
一方ベッセント財務長官は、ウォーシュ議長のインフレ抑制策を無効化するかのように
市場に対する強烈なアクセル——すなわち「長期国債の買い戻し拡大」——を強行している。
人為的な金利抑制: 市場から長期国債を買い戻すことで需給を逼迫させ、長期金利を人為的に押し下げる。
これはいうまでもなくインフレを加速させる行為だ。
長期金利の低下は住宅ローンや企業の調達コストを下げ、需要を刺激する。
FRBが需要を冷やし、インフレを解決しようとしている裏側で財務省が需要を煽るという、致命的な政策矛盾が生じているわけだ。
さらにウォーシュを苛つかせているのはその介入の「不自然なタイミング」だ。
通常、資金調達方針はTBAC(米国債借り入れ諮問委員会)との協議を経て決定されるのだが
ベッセント長官は8月上旬のTBAC直後というタイミングで、あえてこの追加施策を打ち出した。
これは諮問委員会の意向を事実上無視し、一方的にオーバーライドする政治的な意図が透けて見える。
金融政策のトップと財政政策のトップがガチで反対を向いている(自由市場 vs 人為的介入)
日本でも高市さんと植田さんが真逆のような動きをしていたが、アメリカも変わらないということだ。
まぁ日本の場合高市さんはベッセントの比ではなくおかしなことをやっているので
さすがにベッセントさんも日本と一緒と言われたら「お前らのせいだろうが!」とキレそうだが。
ベッセントがここまで無茶するのはあくまで中間選挙までだろうしね・・・
